
サステナビリティ担当役員メッセージ
持続的成長に向けた変革と挑戦の1年を振り返って
当社はOur Purpose「価値をつくる。未来をつくる。」に基づき、社会環境の変化を捉え、将来にわたって必要とされる価値を生み出し続ける企業を目指しています。2025年は、3月のIPO後もグループの構造改革や成長投資・基盤整備の歩みを続け、さらなる成長に向けた道筋をより明確にした1年となりました。
具体的には、銅鉱山権益の譲渡によって得た資金をフォーカス事業の成長投資やサプライチェーン強化に活用、急拡大する需要に応える増産に向けた設備投資を実行するとともに、ベース事業の規模適正化も進展させました。また、東邦チタニウム株式会社の完全子会社化の決定や、ENEOSホールディングス株式会社所有の当社普通株式の一部取得を目的とした公開買付けを実施するなど、グループの資本構成の再編・最適化を進めました。
また、事業施策の実行だけでなく、グループフィロソフィー策定に伴って、経営上の重要課題(マテリアリティ)の見直しにも取り組みました。私は、企業は社会に必要とされる価値を提供し、しっかりリターンを得ることこそが、本来の役割であると考えています。今回のマテリアリティの見直しにあたっては、「事業を通じた価値の提供」というテーマを新設し、企業としての存在意義をより明確にしました。本テーマを従業員の皆さんがしっかり受け止めて、自分のものにして実現していくことが重要だと考えています。
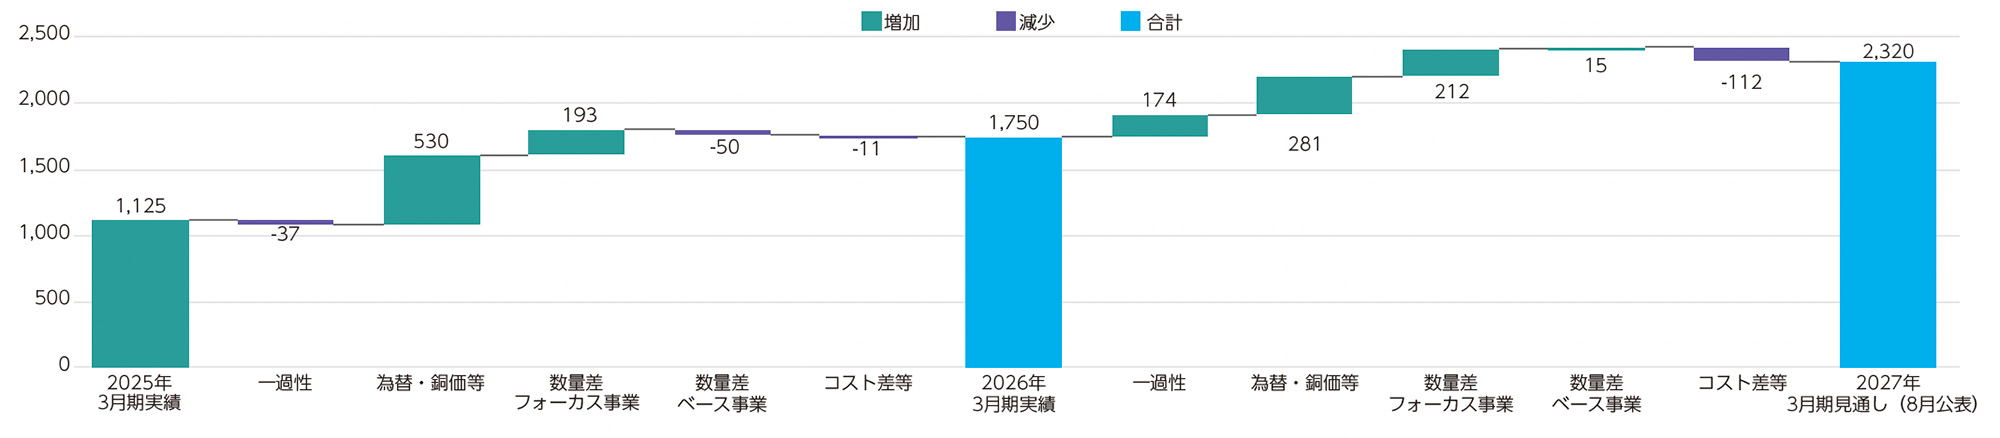
一方、2025年度を業績面から振り返ると、旺盛なAI関連投資を背景にフォーカス事業の主力製品が増販したことに加えて、銅価上昇等も寄与し、当社グループの連結営業利益は前年度比56%の増益となる1,750億円となりました。最終的な数字自体は好調であったと言えますが、金属価格の高騰や為替などの外部環境に拠るところも大きかったと認識しています。特にフォーカス事業は増収増益となったものの、もっと伸びしろがあったのではないかと自己評価しています。
営業利益の推移
2026年度の戦略と取り組み
2026年度も金属価格や為替相場に関しては、短期的には追い風が継続すると見ています。しかしながら、金利上昇や為替変動リスクに加え、地政学リスク増大などの不透明感は継続しており、中長期的に予断を許さない状況にあります。
当社グループとしては自らの差別化要素を強化することで、外部要因に依存しない収益構造へと強靭化を進めていきたいと考えています。
足元においては特に「価格の適正化」と「原料の安定調達・確保」の2つに注力していきます。製品価格については、需要と供給の基本原理に基づき、製品群ごとに適正化の検討を始めました。市場の活況が続く中、原料の安定調達・確保は最も重要であるため、引き続きベース事業の基盤をしっかりと整え、対応していきます。
また、金利や市況変動のリスクや地政学リスクといった外的要因のリスクに備える意味でも、事業ポートフォリオの入れ替えを進めるとともに、将来リスクを先読みした引当など、自分たちでやれることにも先手を打って取り組んでいきます。こうした取り組みを通じて、2026年度の連結業績予想は、売上高10,250億円、営業利益2,320億円と増収増益を見込んでいます。
「実力」で稼ぐ事業構造への変革の進捗
当社では長期ビジョンを策定した2019年以降、フォーカス事業中心のポートフォリオへの転換を目指し、ベース事業の最適な体制構築を進めてきました。
しかし、単にベース事業の比率を引き下げ、フォーカス事業を拡大できれば良いと考えているわけではありません。金属価格や為替といった外部要因に大きく左右される収益構造から、技術に立脚した「自社の実力」で利益を生み出せる企業体へと変革していくことが本来の目的になります。
その意味では、金属価格の恩恵を受けている現状から、技術・実力で同じレベルの利益を生む企業への変革はまだ道半ばですが、グループとしては間違いなく着実に進化を遂げています。
例えば、フォーカス事業への成長投資は着実に実行していますし、ベース事業でも最適な生産規模を追求し、収益性を高めるグリーンハイブリッド製錬の推進に取り組むなど構造改革が進んでいることが、その証左になります。
今後に向けては、フォーカス事業の成長を加速し、鉱山からの利益の恩恵がなくなったとしても相応の利益を確保できる「実力をつける」ことが、重要であると考えています。
中長期事業目標の進捗
| 2024年3月期 | 2025年3月期 | 2026年3月期 | 2027年3月期見通し (8月公表) |
2028年3月期目標※1 | ||
|---|---|---|---|---|---|---|
| 営業利益 | [連結] | 862億円 | 1,125億円 | 1,750億円 | 2,320億円 | CAGR10%~15% (2023-2027年度) |
| (YoY成長率) | 30.5% | 55.6% | 32.6% | |||
| [フォーカス事業] | 273億円 | 518億円 | 710億円 | 1,000億円 | CAGR35%~40% (2023-2027年度) |
|
| (YoY成長率) | 89.7% | 37.1% | 40.8% | |||
| 営業利益率 | [連結] | 5.7% | 15.7% | 19.8% | 22.6% | 12%~17% |
| [フォーカス事業] | 8.8% | 12.5% | 14.3% | 17.1% | 15%~20% | |
| [半導体材料セグメント] | 21.4% | 18.0% | 22.3% | 26.5% | 25%~30% | |
| [情報通信材料セグメント] | 0.5% | 9.5% | 9.9% | 11.0% | 8%~13% | |
| 営業利益 構成比率 |
[フォーカス事業]※2 | 26% | 41% | 34% | 40% | 67%以上 |
| [半導体材料セグメント]※2 | 25% | 21% | 19% | 25% | 45%以上 | |
| ROE | 18.3% | 11.0% | 15.6% | 19.8% | 10%以上 | |
| Net Debt/EBITDA倍率※3 | 2.6倍 | 1.6倍 | 1.2倍 | 1.5倍 | 1.5倍未満 | |
- ※1目標値の前提として、為替は2025年3月期140円/ドル·2026年3月期以降135円/ドル、銅価は2025年3月期以降380¢/lbとしています。
- ※2事業共通費用を除いたフォーカス事業(半導体材料セグメント、情報通信材料セグメント)およびベース事業(基礎材料セグメント)の営業利益を基に算出しています。フォーカス事業の営業利益は半導体材料セグメントと情報通信材料セグメントの営業利益の単純合算値です。
- ※3Net Debt(有利子負債-現預金(ENEOSグループ金融短期貸付金含む))÷ EBITDA(営業利益+減価償却費)により算出しています。
世界No.1にこだわった「選択と集中」
当社における「選択と集中」
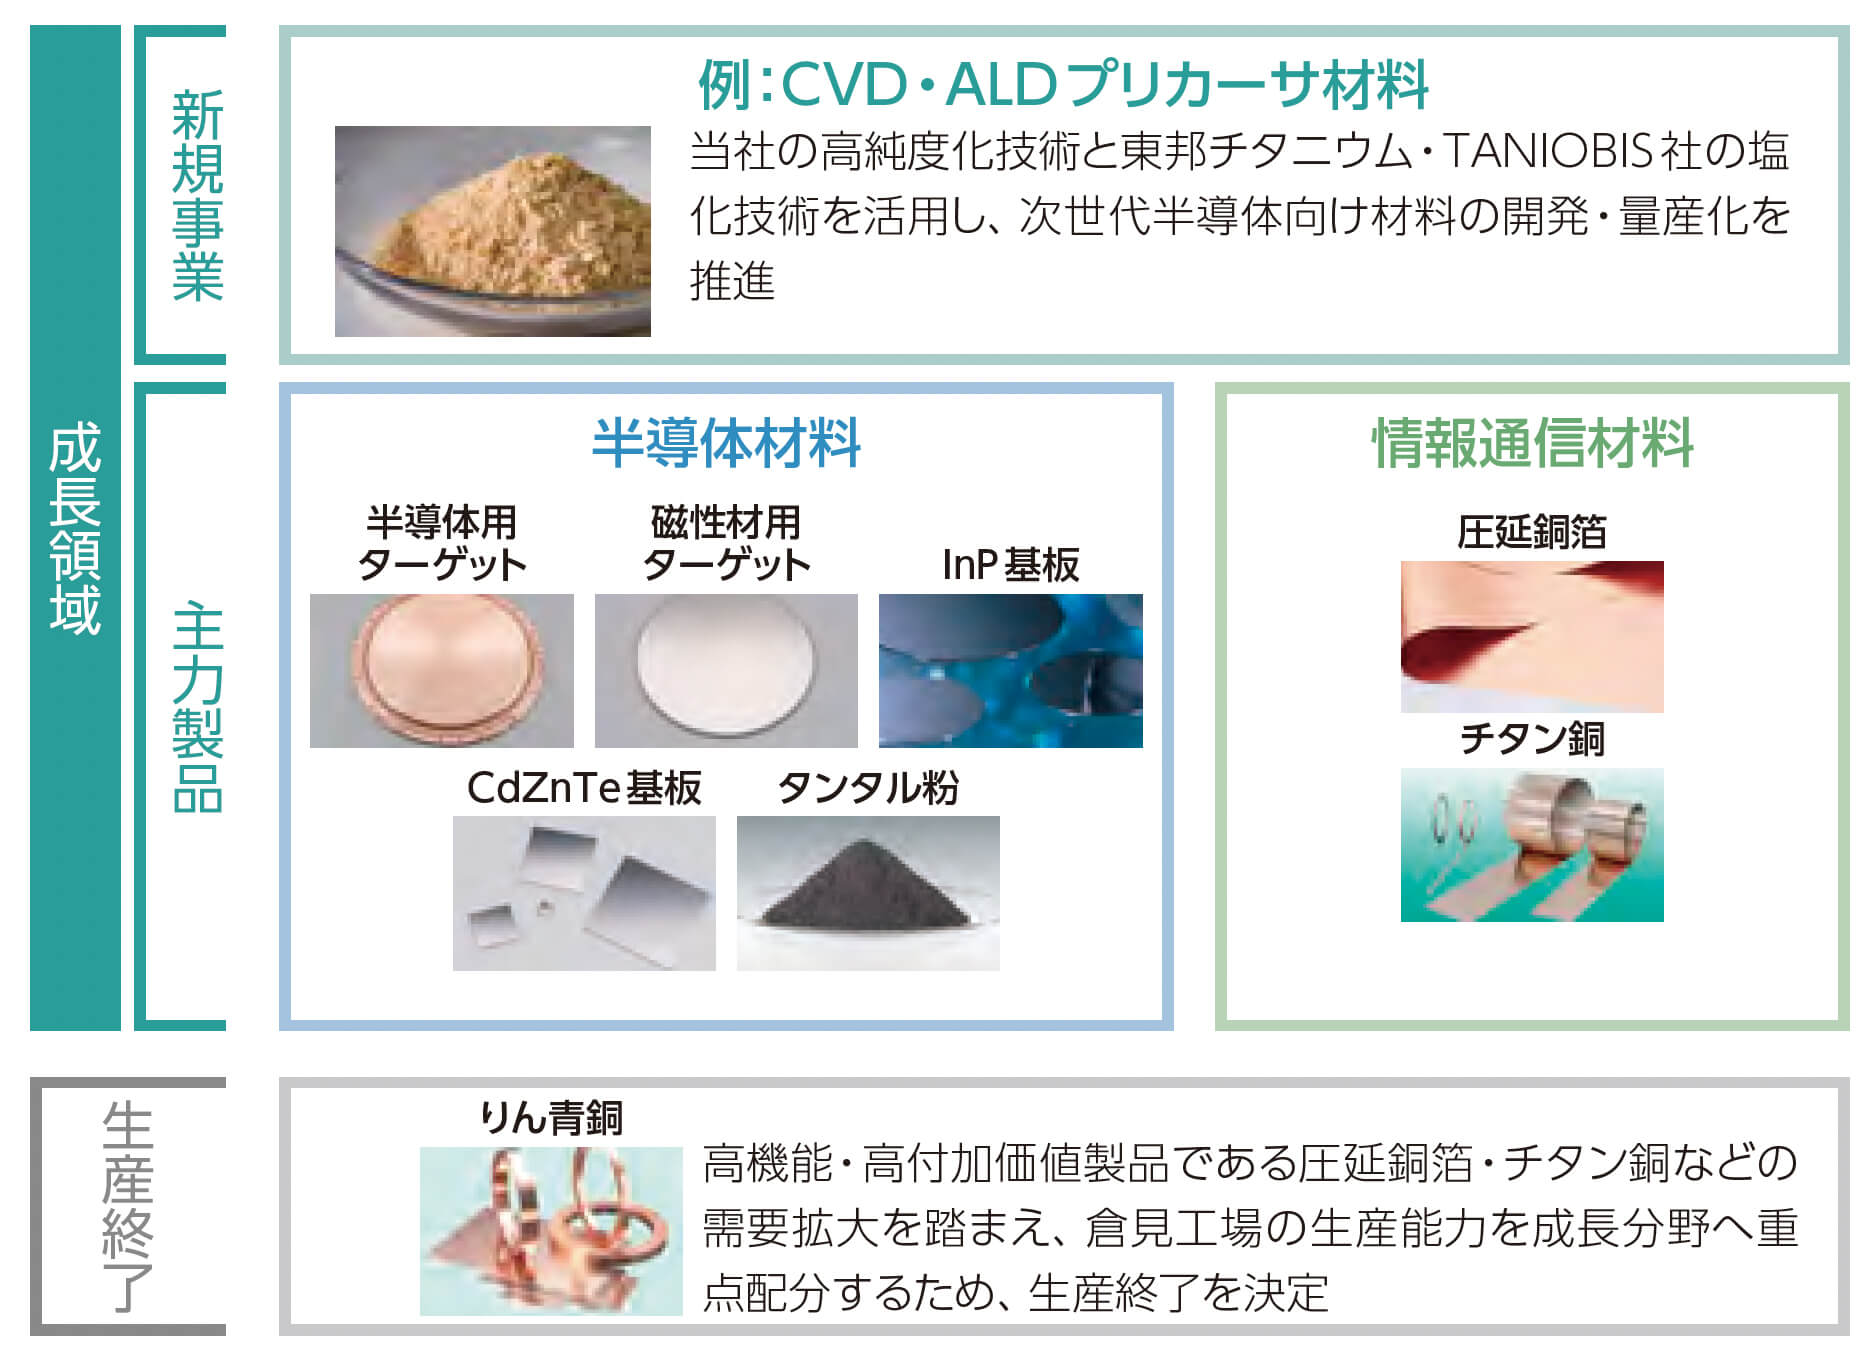
事業領域や製品ポートフォリオのマネジメントにあたっては、「世界No.1になれるか」を基準として重視しています。
これは、トップシェアであるかどうかという単純な話ではなく、市場価格の主導権を握ることができる事業・製品として展開していけるかどうかを見ているという意味です。例えば今は低収益に見えていても、将来そのような事業として見込まれる領域には積極的に取り組み、逆にポジションを維持できないと判断した場合には迅速に経営判断を行います。
タンタル・ニオブやタツタ電線など、インオーガニックに取り込んできた事業についても、現在の収益性だけでなく、将来の成長ポテンシャルを見据えて判断してきました。中でもタンタル粉は、生成AIサーバー向け需要の拡大を背景に、ここ数年で急成長しており、先見性をもった事業の取り込み成果の一例と捉えています。フォーカス事業全般について同様の考え方で成長戦略を描き、一層のスピード感をもって改革を進めていきます。
持続的な成長と資本効率向上への挑戦
当社は、フォーカス事業を軸として成長するというエクイティストーリーを提示し、株主・投資家の皆様からの支持をいただいていると認識しています。実際に投資家の皆様との対話においても、成長への期待の声が多く、その期待にぜひ応えていきたいと考えています。
高い成長性を実現することは、当社の財務基盤の強化および株主還元の原資となる利益を拡大し、結果として株主利益の最大化につながります。このような基本的な考えに基づき、現在のキャピタルアロケーションの方針は、成長投資を最優先としています。
当然ながら財務規律も考慮しており、NET Debt/EBITDAを指標としてマネジメントをしていますが、自己株式の公開買付けに伴う転換社債型新株予約権付社債(CB)を発行したこともあり、直近の同数値は目標の1.5倍を上回っています。ただ、現時点で当社は積極的・継続的な成長投資が必要なステージにあり、当面は成長を優先した上で、しっかりとその利益を回収して財務規律を改善していく、という考えで進めています。タイミングを見極めながらではありますが、保有資産の活用を含め、様々な資金調達手段を組み合わせて、バランスシートをコントロールしていきます。
また、資本効率の観点から、ROEを重要指標の一つと捉えています。マネジメントにあたっては、半導体関連企業各社の高いROE水準をベンチマークとして意識することで、資本コストを上回るROEを継続的に実現していくことを目指しています。なお、今回の自己株式の公開買付けとそれに伴うCB発行については、金利上昇局面において資金調達コストを最小化しつつ財務戦略の柔軟性を確保するとともに、資本効率向上を通じ企業価値向上に資するスキームであると考えています。
成長性を重視した機動的な資本配分
当社グループでは、先端材料分野の旺盛な需要に対応すべく、2022年以降、北米メサ新工場やひたちなか新工場など、増産体制の構築に向けた投資を進めてきました。
半導体材料市場の動きは大変速く、需要拡大局面には即座に判断して設備投資を行い、速やかに生産ラインを整えることが重要です。そのため当社は、北米・日本それぞれの拠点に広い土地と十分な建屋を確保し、タイミングを逃さずに設備を導入できる基盤を整えてきました。現在までのところは、当初の想定を上回るペースで需要が拡大しており、今後も年間1,000億円以上の設備投資をタイムリーに実行していく計画です。
ただし、成長投資については絶対額を設定するのではなく、対象の成長率を重視して柔軟かつ迅速に検討することが重要だと考えています。収益が伸びる局面にある事業・製品については、当然より多くの投資を振り分け、早期に実行します。こうした取り組みを通じて、収益力の強化と高い事業成長率の実現の両立を目指していきます。
連結キャッシュフロー
(億円)
| 2026年3月期 | |
|---|---|
| 営業キャッシュフロー | 1,075 |
| 投資キャッシュフロー | ▲773 |
| フリーキャッシュフロー | 303 |
| 財務キャッシュフロー | ▲249 |
| 現金同等物の増減額 | 54 |
| 為替変動による影響等 | 26 |
投融資実績
(億円)
| 2024年3月期 | 2025年3月期 | 2026年3月期 | |
|---|---|---|---|
| 投融資 | 792 | 923 | 845 |
| 減価償却費 | 391 | 440 | 447 |
| 研究開発費 | 159 | 178 | 200 |
株主還元方針の見直しと明確化
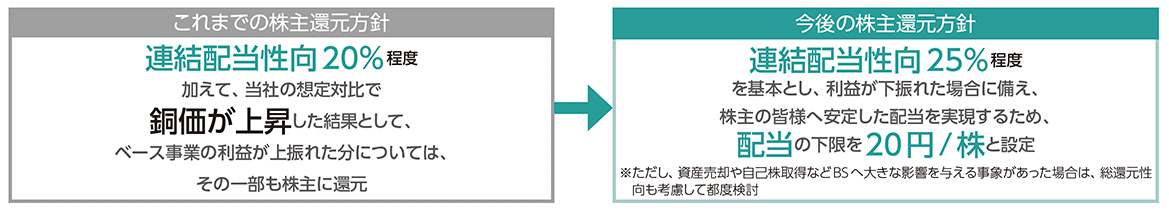
当社の株主の皆様への還元方針は従来、「連結配当性向20%程度を基本とした上で、当社の想定対比で銅価が上昇した結果としてベース事業の利益が上振れた分については、その一部も株主に還元する」としていました。しかしながら、「銅価との連動」の部分がわかりにくいとのお声を皆様からいただいていました。また、東邦チタニウムの完全子会社化を行ったことを踏まえ、銅価だけに連動する方針は適切ではないという意見も社内から出ていました。そこで、還元方針をより明確かつ簡潔にお示しするため、「銅価との連動」の部分を廃止し、方針の見直しを決議しました。
新たな株主還元方針は、「連結配当性向25%程度を基本とした上で、配当の下限を1株当たり20円とする」ものです。ただし、大規模な資産売却や自己株式の取得を行った場合は、総還元性向も考慮して別途検討していきます。また、2027年3月期の株主還元方針については、自己株式取得の実行により総還元性向が大幅に上昇するため、年間配当は下限である1株当たり20円とさせていただきます。
今後の株主還元方針
配当の状況
| 2025年3月期 | 2026年3月期 | 2027年3月期(予定) (8月公表) |
|
|---|---|---|---|
| 1株あたり配当金※2 | 18円※1 | 31円 | 20円 |
| 配当性向※2 | 24.0%※2 | 27.4%※2 | 13%※3 |
- ※12024年11月に実施した配当(850億円)は除く
- ※2銅価上昇を反映
- ※3自己株式取得額1,949億円を含めた総還元性向は約151%
企業価値向上を見据えたマテリアリティマネジメント
冒頭でもお伝えした通り、私は「社会が必要とする価値を提供し、しっかり収益を上げること」が企業としての大事な役割であり、それはサステナビリティ活動においても同じだと考えています。
そのため、マテリアリティのテーマ見直しと並行して、各取り組みが提供する価値を評価する適切なKPI・目標を設定し、マネジメントしていくことが重要であると認識しています。
マテリアリティのマネジメントに向けて、ポイントは2つあると考えています。1つ目は従業員全員への意識づけです。当社では2025年度からグループフィロソフィーの浸透活動を行っており、まだ緒についたばかりではありますが、これらの活動を通じてマテリアリティについてもその課題感を従業員と共有できればと考えています。
2つ目のポイントは、ESGレーティングや認証といった外部評価を意識することです。おかげさまで、MSCI ESGレーティングにて初年度からAA評価をいただきましたが、このように目に見える形で評価されることで、サステナビリティの活動を「企業価値を上げる活動」として、全社一丸となって取り組んでいくことが重要だと考えています。
- 参照
- 社外からの評価・認定等
むすびに
当社グループは、事業ポートフォリオ改革に基づく成長投資の拡大、資本構成の最適化を通じて、外部環境に大きく左右されない「実力で稼ぐ企業」への転換を着実に進めてきました。しかし、その歩みはまだ道半ばです。
今後も、世界No.1を目指せる領域への集中と選択を加速し、強固な収益基盤の構築に取り組んでいきます。Our Purpose「価値をつくる。未来をつくる。」のもと、社会が必要とする価値を提供し続けることで、持続的な成長と企業価値の向上を実現してまいります。
変化の激しい時代だからこそ、挑戦を続け、より強くしなやかな企業グループを目指していきます。引き続き、ご理解とご支援をお願いいたします。